


Tahweel
4,631.00 Rezensionen
App-Details
- Version
- 1.24.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- Tahweel Financial Services
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
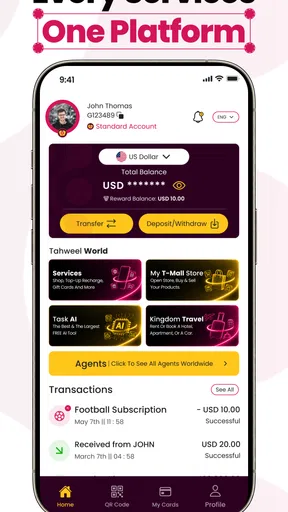
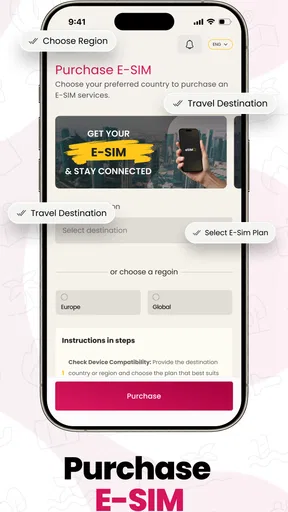
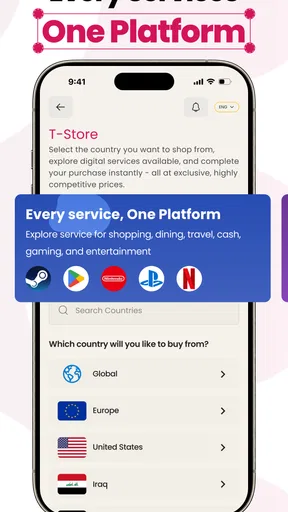
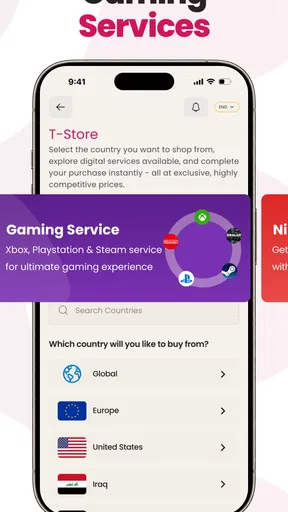
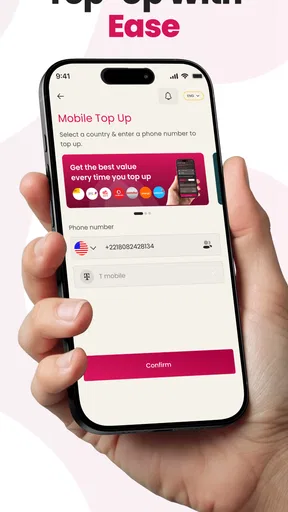
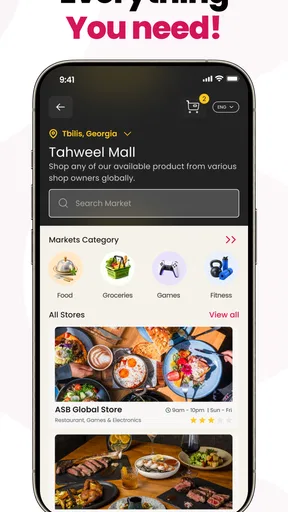
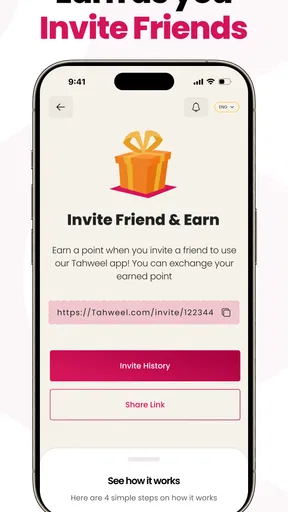
 Analyse von AppCompare
Bei einer Finanz-App entscheidet sich Vertrauen nicht an einer freundlichen Oberfläche allein. Ich möchte vor einer Transaktion verstehen, welche Schritte ich ausführe, welche Angaben nötig sind und ob ich die Kontrolle über mein Konto behalte. Tahweel richtet sich an Menschen, die finanzielle Transaktionen möglichst unkompliziert erledigen möchten. Die App wird von Tahweel Financial Services entwickelt und ist kostenlos für Android erhältlich.
Mein erster Eindruck ist deshalb zweigeteilt: Der Zugang wirkt niedrigschwellig, gleichzeitig sollte man eine Anwendung für Geldangelegenheiten deutlich bewusster einrichten als etwa einen Messenger oder eine Wetter-App. Tahweel kann interessant sein, wenn ich eine mobile Lösung für reibungslose Transaktionen suche und bereit bin, jeden Schritt bei Anmeldung und Nutzung aufmerksam zu prüfen. Wer dagegen eine vollständige Haushaltsbuch-App, ausführliche Anlageanalyse oder ein klassisches Bankkonto erwartet, sollte seine Erwartungen anpassen.
Vertrauen beginnt bei Einrichtung und Zweck
Tahweel gehört in die Kategorie Finanzen, konzentriert sich nach meinem Eindruck aber vor allem auf Transaktionen und nicht auf eine möglichst breite Sammlung aller Finanzfunktionen. Genau diese Begrenzung kann ein Vorteil sein: Eine App, die eine klar umrissene Aufgabe erfüllt, ist im Alltag oft angenehmer als ein überladenes Finanzportal mit vielen Menüs, Diagrammen und Zusatzangeboten.
Gleichzeitig ist der Begriff „Finanzen“ sehr weit. Ich würde Tahweel daher nicht automatisch mit einer Bank-App gleichsetzen. Eine Bankanwendung verwaltet normalerweise mehrere Kontotypen, Karten, Daueraufträge, Kontoauszüge und Sicherheitsverfahren. Eine klassische Überweisungs-App kann wiederum andere Abläufe, Empfängerlisten oder Gebührenmodelle haben. Bei Tahweel sollte ich zuerst klären, ob der konkrete Transaktionszweck zu meinem Bedarf passt, statt die App nur wegen ihrer Kategorie zu installieren.
Die Anwendung ist kostenlos und für alle Altersstufen freigegeben. Das macht den Einstieg leicht, sagt aber nichts darüber aus, welche persönlichen Angaben für die Nutzung einer Finanzdienstleistung erforderlich sind. Gerade hier liegt ein wichtiger Unterschied zwischen „kostenlos installiert“ und „ohne weitere Voraussetzungen nutzbar“. Ich würde die Einrichtung in Ruhe durchführen, Hinweise lesen und keine Daten überspringen, ohne zu verstehen, warum sie verlangt werden.
Die Resonanz im Store ist grundsätzlich positiv: Tahweel erreicht eine durchschnittliche Bewertung von 4,6 bei rund 1.500 Bewertungen. Außerdem wurde die App bereits über 500.000-mal installiert. Das ist ein brauchbares Signal dafür, dass sie von vielen Menschen ausprobiert wird, ersetzt aber keine eigene Prüfung. Bewertungen zeigen oft, ob eine App im Alltag verständlich ist; sie beantworten nicht automatisch, ob sie zu meinem persönlichen Sicherheitsbedürfnis oder meinem Transaktionsweg passt.
Die Veröffentlichung erfolgte am 17. Juli 2025. Zum Testzeitpunkt ist Version 1.23.0 aktuell, und die App läuft ab Android 7.0. Für viele ältere Geräte ist das praktisch, weil ich nicht zwingend ein neues Smartphone brauche. Trotzdem würde ich bei einem älteren Android-Gerät besonders auf aktuelle Systemupdates, eine funktionierende Displaysperre und eine saubere App-Installation achten. Die technische Kompatibilität allein macht ein Gerät nicht sicher.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was ich vor der ersten Transaktion prüfen würde
Ich würde zunächst den Namen des Dienstes und den Entwickler in der App selbst abgleichen. Bei Finanzanwendungen ist das ein kleiner, aber sinnvoller Schritt, besonders wenn mehrere ähnlich benannte Angebote im Umlauf sind. Tahweel Financial Services ist als Entwickler angegeben; diese Information sollte mit dem Eintrag übereinstimmen, den ich auf meinem Gerät öffne.
Danach würde ich die Registrierung nicht zwischen Tür und Angel erledigen. Ein guter Zeitpunkt ist, wenn ich Zugriff auf meine üblichen Bestätigungswege habe und eine Transaktion notfalls abbrechen kann. Ich würde außerdem vermeiden, mich in einem offenen WLAN einzurichten, wenn es sich problemlos auf später verschieben lässt. Das ist keine spezielle Funktion von Tahweel, sondern eine vernünftige Gewohnheit für jede Finanz-App.
Mein wichtigster praktischer Rat lautet: Erst eine kleine, überschaubare Transaktion testen, bevor ich die App für größere Beträge oder regelmäßige Zahlungen einsetze. So sehe ich, wie Empfänger, Bestätigung, Statusanzeige und Abschluss in meinem konkreten Fall funktionieren. Dieser Test ist hilfreicher als ein bloßer Blick auf die Startseite, weil er den tatsächlichen Ablauf sichtbar macht.
Kontrolle, Datenmomente und bewusste Entscheidungen
Ich achte bei Tahweel besonders auf die Momente, in denen aus einer Eingabe eine verbindliche Transaktion wird: Welche Angaben sehe ich direkt vor der Bestätigung, und woran erkenne ich danach den Status? Diese bewussten Pausen helfen mir, Tempo und Kontrolle auszubalancieren. Als Nächstes geht es darum, wie ich solche Prüfschritte mit passenden Geräteeinstellungen und wiederkehrenden Gewohnheiten verlässlich in den Alltag einbaue.
Welche Kontrolle im Alltag wirklich zählt
Bei einer Transaktions-App besteht Kontrolle nicht nur aus einem Passwortfeld. Für mich zählen vor allem die sichtbaren Entscheidungspunkte: Kann ich Empfängerdaten vor dem Absenden noch einmal prüfen? Wird der Betrag klar dargestellt? Erkenne ich, ob eine Aktion nur vorbereitet oder bereits endgültig bestätigt wurde? Und kann ich einen Vorgang abbrechen, solange er noch nicht abgeschlossen ist?
Diese Fragen würde ich bei Tahweel während einer echten Testaktion bewusst beobachten. Wenn eine Zusammenfassung vor der Bestätigung erscheint, sollte ich sie nicht einfach überfliegen. Ich prüfe Name, Betrag und Zielangaben einzeln. Bei Finanztransaktionen ist ein kurzer Kontrollmoment wertvoller als ein besonders schnelles Tippen. Eine reibungslose Oberfläche ist nur dann gut, wenn sie mich nicht unbemerkt durch einen endgültigen Schritt führt.
Ebenso wichtig ist die Übersicht nach einer Transaktion. Ich möchte erkennen können, ob sie erfolgreich abgeschlossen, noch in Bearbeitung oder abgebrochen wurde. Falls ein Status nicht sofort eindeutig ist, würde ich nicht direkt erneut senden. Gerade bei langsamen Verbindungen oder verzögerten Bestätigungen kann ein zweiter Versuch zu Verwirrung führen. Ich würde zuerst den Verlauf prüfen und gegebenenfalls die vorhandene Referenz oder Bestätigung sichern.
Ein nützlicher Arbeitsablauf ist, vor jeder Zahlung die Empfängerdaten aus einer vertrauenswürdigen Quelle zu übernehmen, sie anschließend in Tahweel aber trotzdem Zeichen für Zeichen zu kontrollieren. Kopieren und Einfügen spart Tippfehler, ist jedoch kein Ersatz für die Prüfung. Wenn ich eine alte Vorlage oder einen früher gespeicherten Kontakt verwende, sollte ich besonders auf Änderungen achten. Das ist ein konkreter Punkt, an dem Benutzerfreundlichkeit und Sorgfalt zusammenkommen.
Der sensible Moment bei persönlichen Angaben
Eine Finanz-App kann im Rahmen der Einrichtung Angaben verlangen, die deutlich sensibler sind als bei einer gewöhnlichen Alltags-App. Ich würde deshalb jede Eingabemaske als Entscheidungspunkt behandeln. Muss eine Information für die Nutzung tatsächlich eingegeben werden, sollte ich sie korrekt und vollständig angeben. Wird eine freiwillige Angabe angeboten, prüfe ich, ob sie für meinen Zweck einen echten Nutzen hat.
Bei Berechtigungen gilt für mich dasselbe Prinzip. Ich erteile nur Zugriffe, die im jeweiligen Schritt nachvollziehbar sind, und lese die Systemabfrage, bevor ich bestätige. Wenn eine Berechtigung für die gewünschte Funktion nicht plausibel wirkt, würde ich den Vorgang pausieren, statt sie reflexartig zu erlauben. Ich leite daraus keine Aussage über Tahweels konkrete Datenpraxis ab; ich beschreibe vielmehr die Prüfung, die ich bei einer App für Geldtransaktionen grundsätzlich vornehme.
Auch Benachrichtigungen verdienen Aufmerksamkeit. Sie können hilfreich sein, wenn ich über einen Status informiert werden möchte. Auf einem gemeinsam genutzten oder häufig sichtbaren Gerät können sie aber sensible Hinweise auf dem Sperrbildschirm anzeigen. Ich würde deshalb die Darstellung von Benachrichtigungsinhalten in den Android-Einstellungen prüfen und so anpassen, dass andere Personen nicht unnötig Details sehen.
Ein weiterer sensibler Moment ist die Nutzung auf einem Gerät, das nicht ausschließlich mir gehört. Ich würde Tahweel nicht dauerhaft auf einem Familiengerät oder einem Smartphone mit mehreren Benutzerprofilen verwenden, ohne die Kontotrennung zu prüfen. Nach einer einmaligen Transaktion sollte ich mich nicht einfach auf eine gespeicherte Sitzung verlassen. Bei einer Finanz-App ist ein zusätzlicher Anmeldevorgang weniger lästig als ein unklarer Zugriff durch die nächste Person.
Wer von Tahweel besonders profitieren kann
Ich sehe den größten Nutzen für Menschen, die eine fokussierte mobile Möglichkeit für Transaktionen suchen und nicht jedes Mal eine umfangreiche Banking-Oberfläche öffnen möchten. Auch Nutzer mit einem älteren Android-Smartphone können profitieren, weil die App bereits ab Android 7.0 unterstützt wird. Wer ein einfaches, mobiles Werkzeug bevorzugt und die einzelnen Bestätigungsschritte aufmerksam kontrolliert, findet hier einen naheliegenden Ansatz.
Ein realistisches Beispiel: Ich möchte unterwegs eine Transaktion erledigen, habe keinen Laptop zur Hand und möchte nicht durch mehrere Bereiche einer klassischen Bank-App navigieren. Ich öffne Tahweel, prüfe den vorgesehenen Ablauf, kontrolliere die Empfänger- und Betragsangaben und warte nach dem Absenden auf einen eindeutigen Status. Anschließend speichere ich die Bestätigung nur dann, wenn ich sie für meine Unterlagen brauche, und schließe die Sitzung bewusst.
Für diesen Fall ist die mobile Ausrichtung praktisch. Der Vorteil liegt weniger darin, dass jeder Schritt automatisch schneller wäre, sondern darin, dass der Vorgang an einem Ort gebündelt ist. Das kann unterwegs helfen, sofern die Verbindung stabil ist und ich nicht unter Zeitdruck handle. Ich würde niemals eine größere Zahlung nur deshalb bestätigen, weil die Oberfläche einen schnellen Abschluss nahelegt.
Wo eine andere Lösung besser passt
Ich würde Tahweel nicht als erste Wahl für eine vollständige Finanzplanung empfehlen. Wer Einnahmen und Ausgaben kategorisieren, Sparziele verfolgen, Wertpapierbestände analysieren oder mehrere Konten zentral verwalten möchte, braucht wahrscheinlich eine spezialisierte Banking- oder Haushaltsbuch-App. Tahweel wirkt auf Transaktionen ausgerichtet; daraus folgt nicht automatisch, dass es alle Aufgaben eines persönlichen Finanzzentrums abdeckt.
Auch bei regelmäßigen Zahlungen würde ich vergleichen. Eine Bank-App kann für eigene Konten, Daueraufträge und offizielle Kontoauszüge passender sein, während ein spezialisierter Transferdienst bei bestimmten Empfänger- oder Zahlungswegen bequemer sein kann. Die bessere Wahl hängt daher vom Ziel ab: Für eine einzelne mobile Transaktion kann Tahweel sinnvoll sein; für eine langfristige Gesamtübersicht würde ich eher ein umfassenderes Werkzeug wählen.
Wer möglichst viele sichtbare Informationen zu Gebühren, Wechselkursen, Limits oder Bearbeitungszeiten in einem einzigen Bildschirm erwartet, sollte vor der Nutzung genau prüfen, wie Tahweel den jeweiligen Vorgang darstellt. Ich würde keine Transaktion beginnen, wenn die Gesamtkosten oder der erwartete Endbetrag für mich nicht klar sind. Bei Geldangelegenheiten ist Transparenz wichtiger als ein kurzer Ablauf.
Mein Umgang mit Konto und Gerät
Ich würde für Tahweel ein starkes, nicht anderweitig verwendetes Passwort wählen, sofern ein Passwort eingerichtet wird, und die Gerätesperre aktiv halten. Falls die App zusätzliche Anmelde- oder Bestätigungsoptionen anbietet, würde ich sie bevorzugen, solange ich ihre Funktionsweise verstehe. Entscheidend ist, dass ich nicht nur den bequemsten Weg wähle, sondern auch einen Wiederherstellungsweg kenne, falls ich das Smartphone verliere oder den Zugang nicht mehr nutzen kann.
Vor einem Gerätewechsel würde ich mich darum kümmern, wie der Zugang auf dem neuen Gerät fortgesetzt wird. Ich würde die alte Installation nicht einfach löschen, bevor wichtige Bestätigungen oder Kontoinformationen gesichert sind. Umgekehrt sollte ich ein verlorenes oder weitergegebenes Smartphone nicht mit einer aktiven Sitzung zurücklassen. Der sichere Abschluss einer Nutzung gehört für mich genauso zum Prozess wie die eigentliche Transaktion.
Wenn etwas unerwartet aussieht, würde ich nicht auf eine Suchmaschine oder eine zufällige Kontaktadresse aus einer Nachricht vertrauen. Ich würde die offiziellen Hilfs- oder Kontaktmöglichkeiten innerhalb der Anwendung beziehungsweise des zugehörigen Dienstes verwenden und keine Zugangsdaten an Dritte weitergeben. Besonders vorsichtig wäre ich bei Nachrichten, die zu einer angeblichen Kontobestätigung oder dringenden Zahlung auffordern.
Mein Urteil nach der praktischen Einordnung
Tahweel macht als kostenlose Finanz-App einen interessanten Eindruck für Nutzer, die mobile Transaktionen möglichst geradlinig erledigen möchten. Die breite Verbreitung und die durchschnittliche Bewertung von 4,6 zeigen, dass der Ansatz bei vielen Menschen ankommt. Für mich ist das ein guter Grund, die App näher anzusehen, aber kein Grund, bei Geldfragen weniger sorgfältig zu sein.
Die größte Stärke sehe ich in der klaren Ausrichtung: Wer keine umfangreiche Finanzverwaltung braucht, kann von einem konzentrierten Ablauf profitieren. Die Unterstützung älterer Android-Versionen erweitert den praktischen Einsatzbereich. Gleichzeitig bleibt die entscheidende Frage immer der konkrete Transaktionsweg. Ich würde vor einer wichtigen Nutzung testen, wie verständlich Bestätigung, Status und Nachweis in meinem eigenen Fall sind.
Mein vorsichtiges Fazit: Tahweel ist einen Versuch wert, wenn ein einfacher mobiler Transaktionsdienst zu meinem Bedarf passt und ich jeden Daten- und Bestätigungsschritt selbst kontrollieren möchte. Ich würde die App nicht als Ersatz für jede Bank- oder Finanzplanungsanwendung betrachten. Wer eine umfassende Kontoverwaltung, detaillierte Auswertungen oder besonders viele sichtbare Einstellungen erwartet, ist mit einer anderen Kategorie wahrscheinlich besser bedient.
Für eine erste Nutzung empfehle ich einen kleinen Test, eine genaue Prüfung der Empfängerangaben und einen bewussten Blick auf Berechtigungen, Benachrichtigungen und Sitzungsstatus. So behalte ich die Entscheidungshoheit, statt mich allein auf die gute Bewertung oder den einfachen Einstieg zu verlassen. Genau unter dieser Bedingung kann Tahweel im Alltag eine praktische Ergänzung sein: nicht als blinder Vertrauensvorschuss, sondern als Werkzeug, das ich aufmerksam und passend zu meinem persönlichen Finanzbedarf einsetze.
Vorteile
- Übersichtliche Oberfläche für schnelle Überweisungen
- Unterstützt den internationalen Geldtransfer
- Transaktionsstatus lässt sich bequem nachverfolgen
- Spart oft den Weg zu einer Filiale
- Praktische digitale Verwaltung von Empfängerdaten
Nachteile
- Verfügbarkeit kann je nach Land und Anbieter variieren
- Für Überweisungen können Gebühren anfallen
- Identitätsprüfung kann zusätzliche Zeit beanspruchen
- Wechselkurse sollten vor dem Transfer geprüft werden
- Eine stabile Internetverbindung ist für die Nutzung nötig
Häufig gestellte Fragen zu Tahweel
Was ist Tahweel und wofür kann ich die App verwenden?
Tahweel ist eine Finanz-App, die sich auf Geldtransfers und damit verbundene Zahlungsdienste konzentriert. Je nach Land und verfügbarer Version können Nutzer damit beispielsweise Überweisungen vorbereiten, Empfänger verwalten, Transaktionen verfolgen oder Informationen zu Wechselkursen und Gebühren einsehen. Vor dem Download sollte man prüfen, welche Funktionen im eigenen Land tatsächlich angeboten werden und ob die App für den gewünschten Transferdienst geeignet ist.
Ist Tahweel sicher und welche persönlichen Daten werden benötigt?
Bei einer Finanz-App sind Sicherheits- und Datenschutzfunktionen besonders wichtig. Für die Registrierung können je nach Dienst persönliche Angaben, eine Telefonnummer, Identitätsnachweise sowie Bank- oder Zahlungsinformationen erforderlich sein. Tahweel sollte nur aus dem offiziellen App Store oder von der offiziellen Anbieterquelle installiert werden. Nutzer sollten außerdem die Datenschutzbestimmungen lesen, ein starkes Passwort verwenden und niemals Verifizierungs- oder Zugangsdaten an andere Personen weitergeben.
Welche Gebühren und Wechselkurse gelten bei Überweisungen mit Tahweel?
Die tatsächlichen Kosten hängen normalerweise vom Zielland, der Transferhöhe, der gewählten Zahlungsart, der Auszahlungsmethode und der jeweiligen Währung ab. Zusätzlich zur sichtbaren Transfergebühr kann ein Wechselkursaufschlag anfallen. Deshalb sollte man vor der Bestätigung einer Transaktion immer die vollständige Kostenübersicht kontrollieren. Da Gebühren und Kurse sich ändern können, sind Angaben in älteren Bewertungen nicht unbedingt aktuell.
Wie lange dauert eine Überweisung mit Tahweel und kann ich den Status verfolgen?
Die Dauer eines Transfers kann je nach Empfängerland, Bank, Auszahlungspartner, Prüfungen und gewählter Zahlungsmethode unterschiedlich ausfallen. Manche Transaktionen werden schnell verarbeitet, während andere wegen Wochenenden, Feiertagen oder zusätzlicher Identitätskontrollen länger benötigen. Wenn Tahweel eine Statusanzeige oder Benachrichtigungen anbietet, lässt sich der Fortschritt direkt in der App prüfen. Bei Verzögerungen sollte man die Transaktionsnummer für den Support bereithalten.
Was sollte ich tun, wenn eine Transaktion fehlschlägt oder ich eine Rückerstattung benötige?
Bei einer fehlgeschlagenen oder unvollständigen Überweisung sollte man zunächst den Transaktionsstatus, die Empfängerdaten und die verwendete Zahlungsmethode prüfen. Eine Transaktion sollte nicht vorschnell erneut gesendet werden, solange unklar ist, ob der erste Auftrag noch bearbeitet wird. Dokumentieren Sie Fehlermeldungen und kontaktieren Sie den offiziellen Tahweel-Support über die App oder die Anbieter-Website. Ob eine Stornierung oder Rückerstattung möglich ist, hängt vom Status und den jeweiligen Bedingungen ab.


